Für die Absicherung von Stornokosten und Reiseabbruch bei Ferienhaus- oder Ferienwohnungsbuchungen empfiehlt sich in den meisten Fällen eine Kombination aus Reiserücktritts- und Reiseabbruchversicherung. Die Reiserücktrittsversicherung übernimmt Stornokosten, wenn Sie vor Anreise krank werden oder ein anderer versicherter Grund eintritt. Die Reiseabbruchversicherung greift, wenn der Urlaub bereits begonnen hat und vorzeitig beendet werden muss. Ohne Vertrag bleiben Sie meist zur vollen Zahlung verpflichtet, denn ein gesetzliches Rücktrittsrecht gibt es bei Ferienhausbuchungen in der Regel nicht.
Kurz gesagt:
- Bei einer stornobedingten Absage erfolgt die Erstattung in der Regel nur bis zu den vertraglich vereinbarten Mietkosten, meist abzüglich ersparter Betriebskosten.
- Für Mehrpersonenbuchungen oder teure Objekte ist ein Tarif ohne Selbstbehalt nahezu unverzichtbar, um größere Verluste zu vermeiden.
- Zusätzliche Kosten wie Endreinigung, Kaution oder nachtrliche Gebühren bei Buchungsportalen sind meist nicht im Stornopaket enthalten.
- Für Aufenthalte im Ausland benötigen Sie neben einer Reiserücktritts- auch eine Auslandskrankenversicherung, um medizinische Notfälle abzudecken.
- Eine frühzeitige, systematische Absicherung durch passende Police schützt vor unerwarteten Kosten und vermeidet Risiken bei kurzfristigen Erkrankungen oder unerwarteten Ereignissen.
Inhaltsverzeichnis
- Welche Reiseversicherung schützt bei einer Ferienhaus-Buchung?
- Was wird bei einer Stornierung tatsächlich erstattet?
- Mit oder ohne Selbstbehalt: Was lohnt sich für Ihre Buchung?
- Welche Zusatzkosten und Fallen lauern bei Ferienwohnungen?
- Checkliste: So finden Sie die passende Police
- Was tun nach der Stornierung: Die ersten Schritte
- Unterscheidet sich die Ferienhaus-Police von einer klassischen Reiserücktrittsversicherung?
- Wie sind Schäden am Ferienhaus selbst abgesichert?
- Sind persönliche Gegenstände im Ferienhaus mitversichert?
- Was gilt bei einem Ferienhausurlaub im Ausland?
- Worauf sollten Sie bei der Tarifauswahl konkret achten?
- Lokale Perspektive: Warum wir bei Schleiblick zu früher Absicherung raten
- Quellen
Welche Reiseversicherung schützt bei einer Ferienhaus-Buchung?
Bei einer Ferienhaus- oder Ferienwohnungsbuchung greifen unterschiedliche Policen, je nachdem, wann und wie ein Problem entsteht. Nicht jede Versicherung deckt jede Situation, und genau das führt bei vielen Gästen zu Verwechslungen.
- Reiserücktrittsversicherung: Sie zahlt, wenn Sie vor Reisebeginn krankheitsbedingt, nach einem Unfall oder durch einen Todesfall in der Familie stornieren müssen.
- Reiseabbruchversicherung: Sie erstattet nicht genutzte Leistungen und zusätzliche Rückreisekosten, wenn Sie den Aufenthalt bereits angetreten haben und abbrechen müssen.
- Auslandskrankenversicherung: Sie übernimmt Behandlungskosten im Ausland, hat mit Stornofragen aber nichts zu tun.
- Hausrat- und Gebäudeversicherung: Diese betreffen ausschließlich das Eigentumsrisiko des Vermieters, nicht Ihre Reisekosten als Gast.
Objektschutz-Produkte, die Vermieter gegen Buchungsausfälle absichern, spielen für Sie als Mieter kaum eine Rolle. Für Ihre eigene Absicherung zählt fast immer nur die Kombination aus Rücktritt und Abbruch, wie sie etwa URV anbietet.
Was wird bei einer Stornierung tatsächlich erstattet?
Die Erstattung richtet sich nach den Stornokosten, die der Vermieter Ihnen vertraglich in Rechnung stellen darf. Und das ist in der Regel der volle vereinbarte Mietpreis, nicht nur eine Anzahlung.
Wichtiger Fakt: Ohne vertragliche Sonderregelung ist der Mieter zur Zahlung des kompletten Mietpreises verpflichtet. Der Vermieter muss sich dabei jedoch ersparte Eigenaufwendungen anrechnen lassen, üblicherweise zwischen 5 und 10 Prozent der Miete. Das sind Kosten, die der Vermieter durch Ihr Nichterscheinen tatsächlich einspart, etwa für Wasser, Strom oder Endreinigung, wenn diese sonst separat abgerechnet würde.
Als versicherte Ereignisse gelten typischerweise plötzliche Erkrankung, Unfall, Todesfall in der Familie oder unvorhersehbare berufliche Gründe wie eine kurzfristige Versetzung. Tarife setzen dafür oft eine Höchstgrenze pro Person und pro Reise, und bei Gruppenbuchungen für ein größeres Ferienhaus lohnt sich ein genauer Blick: Manche Tarife erlauben gegenseitige Absicherung nur bis zu einer bestimmten Personenzahl, teils bis maximal sechs Reisende. Bei einem Gruppenhaus für zwanzig Personen reicht ein Standardtarif dann nicht mehr aus.
Mit oder ohne Selbstbehalt: Was lohnt sich für Ihre Buchung?
Der Selbstbehalt ist der Anteil der Stornokosten, den Sie im Schadensfall selbst tragen. Er senkt den Beitrag, kostet Sie aber im Ernstfall bares Geld.
Ein typischer Selbstbehalt liegt bei rund 20 Prozent der erstattungsfähigen Stornokosten. Angenommen, Ihre Ferienwohnung kostet 1.200 € für eine Woche und Sie müssen wegen einer Erkrankung komplett stornieren. Ohne Selbstbehalt bekommen Sie die vollen 1.200 € abzüglich der ersparten Eigenaufwendungen erstattet.
- Prüfen Sie den Mietpreis Ihrer Buchung, denn je höher er ausfällt, desto teurer wird ein Selbstbehalt im Schadensfall.
- Vergleichen Sie den Beitragsunterschied zwischen beiden Tarifvarianten in Euro, nicht nur in Prozent.
- Entscheiden Sie sich bei teuren Objekten oder Gruppenbuchungen eher für den Tarif ohne Selbstbehalt.
Profi-Tipp: *Rechnen Sie den Selbstbehalt immer in echten Euro auf Ihren konkreten Mietpreis um, nicht nur als abstrakte Prozentzahl.
Welche Zusatzkosten und Fallen lauern bei Ferienwohnungen?
Nicht jede Kostenfalle hat mit der Versicherung selbst zu tun. Viele Probleme entstehen schon bei der Buchung, lange bevor überhaupt ein Schaden gemeldet wird.
- Endreinigung und Kaution werden oft erst nach der Buchung sichtbar und zählen bei einer Stornierung selten zu den ersparten Aufwendungen.
- Drip-Pricing, also das schrittweise Aufaddieren von Gebühren nach der ersten Preisangabe, kann den tatsächlichen Reisepreis erheblich in die Höhe treiben, wie Recherchen zu nachträglichen Gebühren bei Buchungsportalen zeigen.
- Fake-Inserate und unseriöse Vermieter nutzen genau diese Unklarheit aus, um Gäste nach der Zahlung mit Zusatzforderungen zu konfrontieren.
- Kommunizieren Sie ausschließlich über die Buchungsplattform oder schriftlich per E-Mail, niemals nur telefonisch, wenn es um Stornobedingungen geht.
- Machen Sie einen vollständigen Screenshot der Buchungsbestätigung samt Preisaufstellung, direkt nach dem Abschluss.
Bei Verdacht auf Betrug hilft eine Anzeige bei der Polizei, und die Verbraucherzentrale bietet dazu meist eine Erstberatung an.
Checkliste: So finden Sie die passende Police
Vor dem Abschluss lohnt sich ein kurzer, systematischer Check. Sie erspart Ihnen im Schadensfall böse Überraschungen.
- Deckungsumfang prüfen: Ist sowohl Storno als auch Abbruch enthalten, und gibt es Klauseln zu Pandemien oder Reisewarnungen?
- Selbstbehalt und Versicherungssumme mit dem tatsächlichen Mietpreis abgleichen, inklusive Regelung für Gruppenbuchungen.
- Wartezeiten checken, denn manche Tarife greifen erst einige Tage nach Abschluss.
- Benötigte Dokumente vorab klären: ärztliches Attest, Stornorechnung, Zahlungsbelege.
- AGB des Vermieters lesen, besonders die Stornobedingungen und mögliche Nachweispflichten.
Was tun nach der Stornierung: Die ersten Schritte
Handeln Sie sofort, sobald der Stornogrund feststeht. Jeder Tag Verzögerung kann Ihre Erstattungschancen schmälern.
- Stornobestätigung des Vermieters schriftlich anfordern, nicht nur mündlich zusagen lassen.
- Zahlungsbelege und ärztliche Atteste zeitnah zusammenstellen.
- Versicherung innerhalb der vorgegebenen Frist informieren und alle geforderten Unterlagen einreichen.
- Falls der Vermieter keine Ersatzvermietung nachweisen kann, gilt trotzdem die Schadensminderungspflicht, samt möglicher Anrechnung ersparter Aufwendungen.
Unterscheidet sich die Ferienhaus-Police von einer klassischen Reiserücktrittsversicherung?
Im Kern funktionieren beide Versicherungsarten ähnlich: Sie erstatten Stornokosten bei versicherten Ereignissen. Der Unterschied liegt im Detail, und der ist bei Ferienhäusern durchaus relevant.
Eine klassische Reiserücktrittsversicherung für Pauschalreisen bezieht sich meist auf einen Reisepreis, der Flug, Hotel und oft weitere Leistungen bündelt. Bei einer Einzelbuchung einer Ferienwohnung gibt es diese Bündelung nicht. Hier zählt ausschließlich der Mietpreis der Unterkunft, und rechtlich gilt meist das Mietrecht (BGB), nicht das Pauschalreiserecht. Das bedeutet praktisch: Ein gesetzliches Rücktrittsrecht besteht in der Regel nicht, Sie sind also stärker auf eine private Absicherung angewiesen als bei einer klassischen Pauschalreise.
Ein weiterer Unterschied: Ferienhaus-Tarife berücksichtigen oft Gruppenbuchungen, weil Ferienhäuser häufig von mehreren Familien oder Freundesgruppen gemeinsam gebucht werden. Klassische Reiserücktrittstarife für Pauschalreisen sind dagegen meist auf einzelne Reisende oder Familien ausgelegt. Wer ein Gruppenhaus für zwanzig Personen bucht, muss also gezielt nach einem Tarif suchen, der diese Konstellation überhaupt abdeckt, statt einfach die günstigste Standardpolice zu wählen. Auch die Nachweispflichten unterscheiden sich leicht: Bei Einzelbuchungen verlangen Versicherer häufig eine direkte Stornobestätigung des privaten Vermieters, die formal oft weniger standardisiert ist als die eines Reiseveranstalters.
Wie sind Schäden am Ferienhaus selbst abgesichert?
Sturmschäden, ein Wasserschaden durch Unwetter oder ein Einbruch während Ihres Aufenthalts betreffen zunächst nicht Ihre Reiseversicherung, sondern die Gebäude- und Hausratversicherung des Eigentümers. Das ist ein Punkt, den viele Gäste falsch einschätzen.
Ihre Reiserücktritts- oder Reiseabbruchversicherung deckt ausschließlich Ihre eigenen finanziellen Nachteile durch Storno oder vorzeitige Abreise, nicht das Gebäude selbst. Muss der Aufenthalt wegen eines Sturmschadens am Haus abgebrochen werden, kann die Reiseabbruchversicherung greifen, weil Sie dadurch Ihren Urlaub nicht wie geplant fortsetzen können. Der Schaden am Gebäude selbst ist dagegen Sache des Vermieters und dessen Gebäudeversicherung, wie auch Versicherungsexperten betonen.
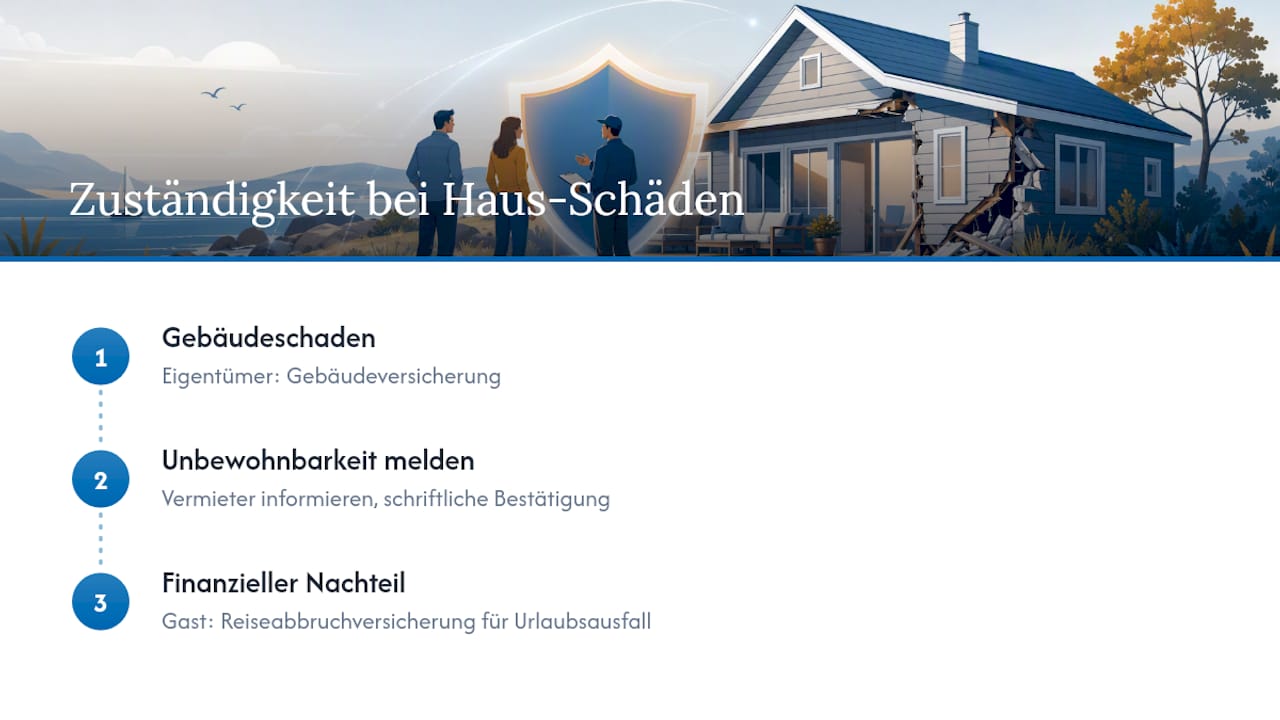
Für Sie als Gast bedeutet das: Wenn während Ihres Aufenthalts ein Einbruch passiert oder ein Unwetter das Dach beschädigt und die Unterkunft unbewohnbar macht, sollten Sie den Vermieter sofort informieren und um schriftliche Bestätigung der Unbewohnbarkeit bitten. Diese Bestätigung brauchen Sie später für die Meldung bei Ihrer eigenen Reiseabbruchversicherung. Ein Vermieter, der solche Situationen transparent kommuniziert und schnell reagiert, macht Ihnen die Schadensabwicklung erheblich leichter, gerade weil Sie in diesem Moment ohnehin mit der eigentlichen Unterkunftssuche beschäftigt sind.
Sind persönliche Gegenstände im Ferienhaus mitversichert?
Ihr eigenes Gepäck, die Kamera, das Fahrrad oder der Laptop, den Sie mitgebracht haben, fallen unter eine ganz andere Kategorie als die Storno- oder Abbruchversicherung. Hierfür braucht es entweder eine Reisegepäckversicherung oder die private Hausratversicherung.
Viele private Hausratversicherungen erstrecken den Schutz auch auf mitgeführte Gegenstände außerhalb der eigenen Wohnung, allerdings meist zeitlich und summenmäßig begrenzt. Prüfen Sie vor der Abreise, ob Ihre bestehende Hausratversicherung eine solche Außenversicherung enthält, denn dann sparen Sie sich eine separate Reisegepäckpolice. Fehlt diese Klausel, lohnt sich bei wertvollem Gepäck, etwa Fotoausrüstung oder Elektronik, eine eigenständige Reisegepäckversicherung.
Wichtig ist die Abgrenzung zur Ferienhausversicherung des Vermieters: Diese schützt ausschließlich das Eigentum des Vermieters, also Möbel, Küchengeräte oder die Bausubstanz, niemals Ihre persönlichen Sachen als Gast. Wird bei Ihnen während des Aufenthalts eingebrochen und Gepäck gestohlen, ist das ein Fall für Ihre eigene Hausrat- oder Reisegepäckversicherung, nicht für den Vermieter. Dokumentieren Sie einen solchen Fall sofort mit Fotos und einer Anzeige bei der Polizei, denn ohne diese Nachweise wird die Erstattung schwierig.
Was gilt bei einem Ferienhausurlaub im Ausland?
Sobald Sie eine Ferienunterkunft außerhalb Deutschlands buchen, kommen zusätzliche Aspekte ins Spiel, die bei einer Buchung an der Ostseeküste keine Rolle spielen. Das betrifft vor allem die Auslandskrankenversicherung und die Frage, welches Recht überhaupt gilt.
Für medizinische Notfälle im Ausland reicht eine reine Reiserücktritts- oder Reiseabbruchversicherung nicht aus. Sie brauchen zusätzlich eine Auslandskrankenversicherung, die Behandlungskosten und gegebenenfalls den Rücktransport übernimmt. Beide Versicherungsarten ergänzen sich, decken aber unterschiedliche Risiken: Die eine kümmert sich um die Stornokosten der Unterkunft, die andere um Ihre Gesundheit vor Ort.
Rechtlich kann bei internationalen Buchungen zudem unklar sein, welches Landesrecht für den Mietvertrag gilt, besonders wenn der Vermieter außerhalb der EU sitzt. Das erschwert im Streitfall die Durchsetzung von Ansprüchen erheblich, weil deutsche Verbraucherschutzregeln dann nicht automatisch greifen. Achten Sie deshalb bei Auslandsbuchungen besonders genau auf die AGB des Vermieters und darauf, ob die Buchungsplattform selbst eine Vermittlerrolle übernimmt oder zusätzliche Absicherung anbietet. Wer seinen Urlaub stattdessen in der eigenen Region verbringt, etwa zwischen Kappeln und der Geltinger Birk, muss sich um solche Rechtsfragen erst gar nicht kümmern.
Worauf sollten Sie bei der Tarifauswahl konkret achten?
Die Auswahl der richtigen Police hängt stärker vom Einzelfall ab, als viele Vergleichsportale suggerieren. Drei Fragen helfen bei der Entscheidung.
Erstens: Wie hoch ist der Mietpreis, und wie viele Personen reisen mit? Bei einem teuren Gruppenhaus für zehn oder mehr Personen summieren sich Stornokosten schnell auf mehrere Tausend Euro, und dann lohnt sich ein Tarif ohne Selbstbehalt trotz höherer Prämie fast immer. Bei einer günstigen Wochenendbuchung für zwei Personen reicht dagegen oft der preiswertere Tarif mit Selbstbehalt.
Zweitens: Reisen Sie regelmäßig oder nur einmal im Jahr? Wer mehrmals jährlich verreist, kann über eine Jahresversicherung nachdenken, die Storno- und Abbruchschutz für alle Reisen des Jahres bündelt. Das rechnet sich ab etwa zwei bis drei Reisen pro Jahr häufig.
Drittens: Prüfen Sie, ob der Tarif Wartezeiten vorsieht, und schließen Sie die Versicherung möglichst zeitnah zur Buchung ab, nicht erst kurz vor Reiseantritt. Viele Gäste unterschätzen genau diesen Punkt und stehen im Schadensfall ohne Schutz da, weil die Wartezeit noch nicht abgelaufen war. Ein Blick in die Vertragsbedingungen vor dem Abschluss erspart im Ernstfall viel Ärger und unnötige Kosten.
Lokale Perspektive: Warum wir bei Schleiblick zu früher Absicherung raten
Gäste fragen uns oft, was bei kurzfristiger Erkrankung mit ihrer Buchung passiert. Wir bei Schleiblick legen die Stornobedingungen transparent offen und empfehlen, frühzeitig eine passende Versicherung abzuschließen, statt erst im Schadensfall zu reagieren. Wer eine Unterkunft zwischen Kappeln und der Schlei plant, findet Buchungsdetails direkt auf der Schleiblick-Website.
— Jan